京葉銀行アプリ

スクリーンショット
詳細
- 評価
- 3.5
- バージョン
- 1.5.1
- 開発者
- 京葉銀行
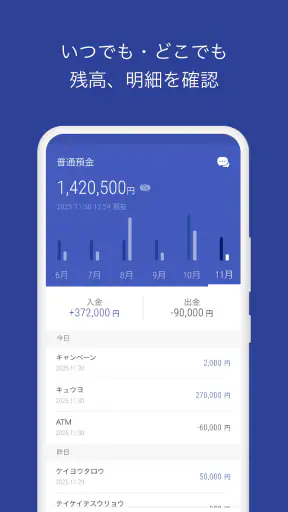
京葉銀行アプリを実際に使ってみて、私は「京葉銀行の口座を日常的に確認したい人に、役割を絞ってすすめやすい金融アプリ」だと感じました。スマートフォンから残高や入出金明細を確認できるため、通帳を持ち歩いたり、確認のためだけに店舗やATMへ向かったりする場面を減らせます。派手な機能で驚かせるタイプではありませんが、銀行口座の状態をこまめに把握したい人にとって、基本動作の分かりやすさが価値になるアプリです。
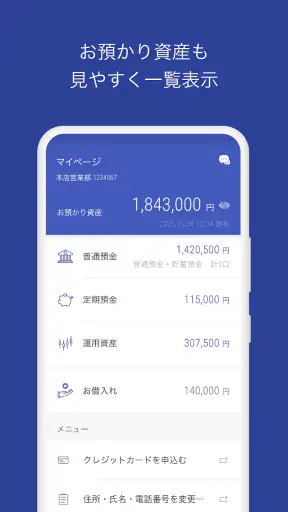
一方で、私はこのアプリを「どの銀行でもまとめて管理できる家計管理アプリ」とは考えていません。京葉銀行を普段の口座として使っているかどうかで、便利さが大きく変わります。複数の金融機関を横断して支出を分析したい人や、投資、カード、ポイントまで一つの画面で管理したい人には、別のサービスのほうが合う可能性があります。その前提を踏まえると、必要な確認を短時間で済ませたい人には、かなり現実的な選択肢です。
残高確認を習慣にしやすい、京葉銀行向けの実用アプリ
このアプリは、京葉銀行が提供するファイナンス分野のアプリです。開発元も京葉銀行で、スマートフォンを銀行窓口の代わりに使うというより、日々の口座確認を手元で済ませるための道具として位置づけると理解しやすいでしょう。私が特に良いと思ったのは、使う目的が明確なことです。アプリを開いたときに「今日は残高だけ見たい」「先週の引き落としを確認したい」という用事へ向かいやすく、余計な情報に埋もれにくい印象があります。
銀行アプリでは、機能の多さが必ずしも使いやすさにつながりません。送金、資産運用、ローン、キャンペーンなどが一度に並ぶと、単純な残高確認でも目的の画面を探す時間が増えます。京葉銀行アプリは、少なくとも私の使い方では、口座の現在地を確認するという中心目的に意識を戻しやすいタイプでした。毎朝の家計確認や、給料日前の残高チェックのように、短い時間で何度も見る使い方と相性が良いです。
たとえば、仕事帰りにスーパーへ寄る前、私はまず口座の残高を確認して、その日の買い物に使える金額を考えます。帰宅後には入出金明細を見て、予定していた引き落としが反映されているかを確認します。この流れなら、紙の通帳を記帳するために外出する必要がなく、確認を後回しにしがちな人でも習慣にしやすくなります。特に、家賃や公共料金など大きめの支出が続く時期は、残高だけでなく明細を見る習慣が安心につながります。
便利さの中心は、取引を増やすことではなく、口座の状態を見落としにくくすることです。残高だけを見ていると、思っていたより支出が多い理由に気づけないことがあります。明細まで定期的に確認すれば、いつ、どのような入出金があったかを振り返りやすくなります。私は、給料日の直後だけ使うよりも、買い物や引き落としの後に短時間で見る使い方をすすめます。
明細確認を家計管理の入口にする
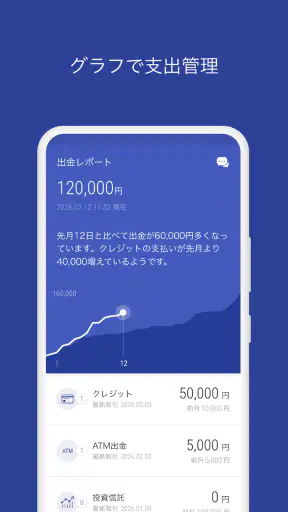
このアプリを家計簿そのものとして使うのではなく、家計簿を続けるための入口として使うと、役割がはっきりします。入出金明細を見ながら、食費、固定費、臨時支出を頭の中で簡単に分けるだけでも、月末に「なぜ残高が減ったのか分からない」という状態を避けやすくなります。細かな分類や長期的なグラフ分析を求める場合は専門の家計簿サービスが向きますが、まず銀行口座の動きを確認する習慣を作りたい人には十分に役立ちます。
私が実用的だと感じたのは、明細確認を「問題が起きたときだけ行う作業」にしなくてよい点です。身に覚えのない支出がないかを確認するだけでなく、予定していた入金や引き落としが処理されたかを見るためにも使えます。給与の入金後、家賃の支払い後、カード利用分の引き落とし後というように、自分の生活の節目に合わせて確認すると、アプリを開く理由が自然に生まれます。
ただし、明細を見たからといって、自動的に家計が改善するわけではありません。私は、確認したあとに「今月あと何に使う予定があるか」を一つだけ考える方法が続けやすいと思います。アプリの画面を長時間眺めるより、残高と直近の明細を見て、次の支出を一つ確認するほうが、日常の負担になりません。
スマートフォン中心の銀行利用で気をつけたいこと
紙の通帳やパソコンのインターネットバンキングに慣れている人にとっては、スマートフォンへ確認方法を移すこと自体が小さな変化です。最初からすべての銀行手続きをアプリだけで完結させようとするのではなく、まず残高確認と明細確認に用途を限定すると、戸惑いを抑えられます。家族のお金を管理している人は、誰がどの口座を確認するのか、スマートフォンを買い替えたときにどう再設定するのかを、利用開始前に整理しておくと安心です。
また、金融アプリは一般的なニュースアプリや動画アプリよりも、端末の扱いに注意が必要です。私は、駅や店の共有スペースで画面を開いたままにしない、端末を人に貸した状態でアプリを起動しない、使い終わったら画面を閉じるという基本を守るようにしています。これは京葉銀行アプリだけの話ではありませんが、残高や取引履歴を扱うアプリだからこそ、便利さと慎重さをセットで考えるべきです。
評価と利用規模から見る、選ぶときの温度感
アプリの平均評価は3.5で、評価数はおよそ80件です。利用者の反応は一枚岩ではなく、誰にとっても完璧に快適なアプリと決めつけるより、自分の目的に合うかを見て判断したいところです。ダウンロード数は5万以上で、京葉銀行の利用者がスマートフォンから口座を確認するための選択肢として使われています。
私は、評価の数字だけで金融アプリを選ぶのはおすすめしません。残高や明細を確認したいという目的が自分にあるか、普段使っている銀行が京葉銀行か、スマートフォンでの管理に抵抗がないかを先に考えるべきです。評価が高くても対象銀行が違えば役に立ちませんし、評価が中間的でも、自分が必要とする確認作業を短くできるなら満足できる場合があります。
使う前に知っておきたい制限と、合わない人
最大の弱点は、京葉銀行の口座を持っていない人には利用価値がほとんどないことです。これは機能の欠陥というより、銀行専用アプリとして当然の性格です。複数の銀行口座を一括で見たい人なら、各銀行の専用アプリを個別に開く方法より、金融機関をまとめて扱える家計管理サービスのほうが手間を減らせるでしょう。
支出のカテゴリー分け、予算設定、資産全体の推移を細かく追いたい人にも、専用の家計簿アプリが向いています。京葉銀行アプリで確認できる口座の動きを起点に、必要なら別のサービスへ記録するという使い分けが現実的です。一つのアプリにすべてを求めると、確認画面と分析画面の両方が中途半端になりやすいためです。
さらに、スマートフォンの操作そのものが苦手な人は、最初の設定やログインの流れでつまずく可能性があります。私は、初回利用時に急いで操作するより、落ち着いて画面の案内を読み、入力内容を確認しながら進めるほうがよいと思います。家族が手伝う場合でも、暗証情報を不用意に共有するのではなく、本人が内容を理解したうえで操作することが大切です。
アプリの対応環境はOS 10以上で、価格は無料です。料金を気にせず試しやすい一方、無料だからといって、端末の安全対策まで任せられるわけではありません。OSを長く更新していない端末を使っている人は、アプリを入れる前に端末自体の状態を確認したほうが安心です。対応環境に合っていても、古い端末では操作感が異なることがあります。
日常の場面別に見る、向いている使い方
一人暮らしで支出を自分だけで管理している人なら、買い物の前後に残高と明細を見る使い方が分かりやすいです。特に、現金と口座振替が混在していると、財布の中身だけでは今月の余裕を判断しにくくなります。口座から出ていく予定を明細で確かめ、現金で使った分は別にメモするだけでも、資金の見通しを持ちやすくなります。
家族の生活費を一つの京葉銀行口座で管理している人には、引き落とし確認の用途が合います。公共料金や定期的な支払いのあとに明細を確認すれば、支払日を忘れていないかを確認できます。ただし、家族全員が同じ情報を見る必要があるとは限りません。口座の管理者を決め、必要な範囲で確認するほうが、情報管理の面では扱いやすいでしょう。
高齢の家族にすすめる場合は、アプリを入れることだけを目標にしないほうがよいです。残高を見る、明細を開く、確認を終えるという三つの操作を一緒に練習し、普段使う画面を覚えてもらうほうが実用的です。文字の大きさや端末の操作感は人によって違うため、本人が紙の通帳を好むなら、無理に完全移行させる必要はありません。
反対に、旅行中の支出を複数口座からまとめて管理したい人、投資資産まで含めて全体像を見たい人、銀行を頻繁に乗り換える人には、専用の銀行アプリとしての範囲が物足りなく感じられるでしょう。その場合は、京葉銀行アプリを口座確認専用に残し、全体管理は別のサービスで行う二段構えが納得しやすいです。
旧来の確認方法や他の家計アプリとの違い
通帳記帳と比べると、スマートフォンで確認できることがこのアプリの大きな利点です。ATMや店舗へ行く必要がある確認作業を減らし、思い立ったときに口座の状態を見られます。特に、記帳を数週間忘れやすい人には、日常の端末で確認できるほうが習慣化しやすいでしょう。
パソコンのインターネットバンキングと比べると、外出先での短い確認に向いています。大きな画面で明細を整理したい人や、長時間の入力をする人ならパソコンのほうが楽な場面もあります。私は、スマートフォンは「見る」ため、パソコンは必要に応じて「整理する」ためという分担が使いやすいと思います。
一般的な家計簿アプリとの違いは、銀行口座の確認を中心に考えられる点です。家計簿アプリは支出の分類や予算管理に強い一方、金融機関との連携や記録の整理に手間がかかることがあります。京葉銀行アプリは、家計全体を分析する道具というより、京葉銀行の口座に何が起きているかを確認する一次情報の画面として使うのが適切です。
私なら、京葉銀行をメイン口座として使い、残高と入出金明細を自分のペースで確認したい人にはこのアプリをすすめます。反対に、複数の銀行を一つにまとめたい人には、最初から横断管理に対応したサービスを選ぶよう伝えます。目的が違えば、同じ金融アプリでも評価は大きく変わるからです。
現在の基本情報と、試す価値
このアプリの対象年齢は3歳以上で、公開日は2025年5月12日です。現在のバージョンは1.5.1となっています。金融アプリとしては、利用者が迷わず確認できることが何より重要なので、更新後に画面の配置や操作の流れが変わっていないかを自分の端末で確かめながら使うのがよいでしょう。
無料で利用を始められるため、京葉銀行の口座を持っている人は、通帳確認やパソコン操作よりスマートフォンのほうが自分に合うかを試しやすいです。最初の数日間は、残高を見るだけで終わらせず、入出金明細まで開く習慣を作ることをおすすめします。そこで操作が負担に感じるなら、無理に毎日使う必要はありません。週に一度、または支払いの節目に確認するだけでも役割は果たせます。
導入を迷っている人が最初に考えるべき質問は三つです。京葉銀行の口座を普段使っているか、スマートフォンで残高を確認したいか、家計全体の分析まで一つのアプリに求めているか。このうち前の二つに当てはまり、最後の条件を強く求めないなら、試す理由は十分にあります。逆に、三つ目が最優先なら、別の選択肢を中心に探したほうが早いです。
京葉銀行アプリは、銀行利用を大きく変える万能ツールではありません。しかし、残高と入出金明細を確認するという、口座管理で最も繰り返す作業をスマートフォンへ移せる点には、はっきりした価値があります。私は、京葉銀行を日常の金融基盤として使う人なら、まず無料で試し、確認の習慣が自分に合うかを見るのがよいと感じました。
結論として、これは機能の多さではなく、用途の明快さで選ぶアプリです。京葉銀行の口座を手軽に見守りたい人には心強く、複数金融機関の統合管理や高度な家計分析を求める人には不足しやすい。その境界を理解して使えば、毎日の「いくら残っているか」「何が動いたか」を確認するための、無理のない道具になります。


